Скидка 5% на первый заказ — RDS5




Стеллажи какая амортизационная группа
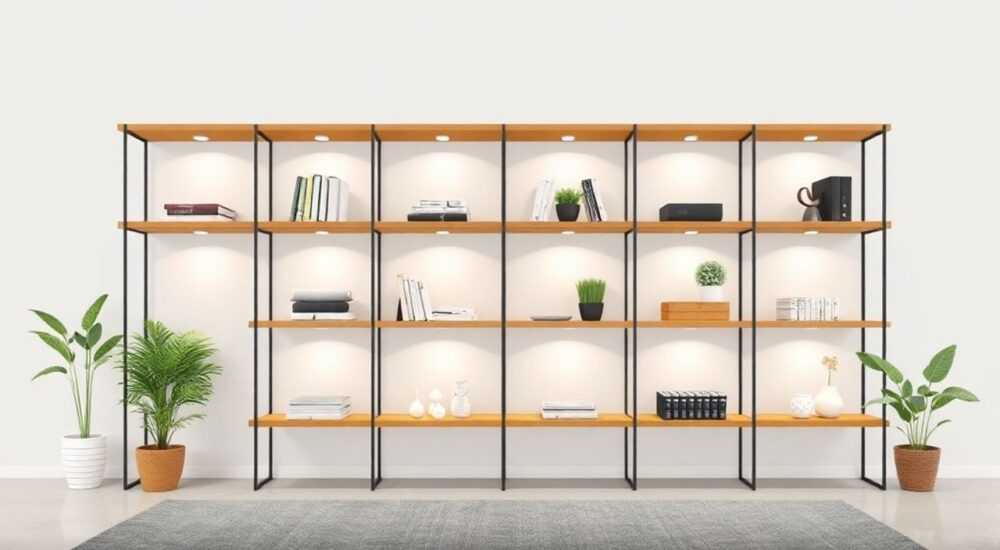
Стеллажи относятся ко второй амортизационной группе, если их срок полезного использования превышает один год, но не более двух лет. Это определение следует из Классификации основных средств, утвержденной Постановлением Правительства РФ № 1 от 01.01.2002 г., где оборудование для хранения товаров и материалов с СПИ от 13 до 24 месяцев включается во 2-ю группу. Однако точная классификация зависит от типа стеллажей, материала, назначения и документального оформления.
Стеллажи обычно относятся ко 2-й амортизационной группе при сроке полезного использования от 13 до 24 месяцев. Уточнение категории требует анализа технических характеристик, паспорта оборудования и учетной политики компании.
В бухгалтерском и налоговом учете правильное определение амортизационной группы — ключевой фактор для корректного начисления амортизации, минимизации налоговых рисков и оптимизации расходов. Стеллажи, как элемент складского оборудования, часто игнорируются при классификации, хотя их стоимость может быть значительной, особенно в логистических и производственных компаниях. Неправильное отнесение к группе ведет к занижению или завышению расходов, что вызывает вопросы со стороны налоговых органов. Поэтому важно понимать, по каким критериям определяется группа, какие документы нужны и как избежать типичных ошибок.
Содержание статьи:
- Что такое амортизационная группа и зачем она нужна
- Как классифицируются стеллажи по амортизационным группам
- Как определить амортизационную группу для стеллажей: пошаговый алгоритм
- Распространенные ошибки при классификации стеллажей
- Ошибка 1: Отнесение всех стеллажей к одной группе
- Ошибка 2: Игнорирование технической документации
- Ошибка 3: Смешение бухгалтерского и налогового учета
- Ошибка 4: Нефиксирование решения в учетной политике
- Особенности бухгалтерского и налогового учета стеллажей
- Экспертное мнение
- Вопросы и ответы
- Заключение
Что такое амортизационная группа и зачем она нужна
Амортизационная группа — это категория основных средств, объединяющая активы с одинаковым или схожим сроком полезного использования (СПИ). В России используется Классификация основных средств, включая амортизационные группы, утвержденная Постановлением Правительства РФ от 01.01.2002 № 1. Она делит все ОС на 10 групп, от самых быстроизнашивающихся (1-я группа — до 1 года) до долгосрочных (10-я группа — свыше 30 лет).
Каждой группе соответствует диапазон срока полезного использования, который влияет на скорость списания стоимости актива в расходы. Чем выше группа, тем дольше амортизация, и наоборот. Для компаний это имеет прямое значение: выбор группы влияет на сумму ежемесячных расходов, налогооблагаемую базу по налогу на прибыль и финансовую отчетность.
Правильное отнесение стеллажей к амортизационной группе позволяет:
- минимизировать налоговые риски при проверках;
- корректно формировать себестоимость продукции или услуг;
- оптимизировать денежный поток за счет своевременного списания затрат.
Например, если стеллажи стоимостью 500 000 рублей ошибочно отнесены к 3-й группе (СПИ 37–60 мес.), а должны быть во 2-й (13–24 мес.), компания будет списывать амортизацию слишком медленно. Это увеличит налогооблагаемую прибыль и приведет к переплате налога.
Полезно знать: Амортизационная группа определяется не по внешнему виду, а по сроку полезного использования, указанному в технической документации или установленному организацией самостоятельно.
Как классифицируются стеллажи по амортизационным группам
Стеллажи как объекты основных средств могут попадать в разные амортизационные группы в зависимости от их конструкции, назначения и срока службы. Основной критерий — срок полезного использования, который организация устанавливает на основе технических условий, паспортов, ГОСТов или экспертных оценок.
В Классификации стеллажи чаще всего относятся к коду ОКОФ 16 3020000 — «Оборудование для хранения и тары». Этот код включает металлические, деревянные и комбинированные стеллажи, шкафы, стойки, предназначенные для хранения материалов, запасов, готовой продукции.
Амортизационная группа |
Срок полезного использования |
Примеры применения к стеллажам |
|---|---|---|
1-я |
от 1 до 12 месяцев |
Легкие раскладные стеллажи для временного хранения, бытовые конструкции |
2-я |
от 13 до 24 месяцев |
Металлические сборные стеллажи средней нагрузки, используемые на складах |
3-я |
от 37 до 60 месяцев |
Промышленные стеллажи повышенной прочности, стационарные системы хранения |
4-я |
от 61 до 84 месяцев |
Автоматизированные или специализированные системы хранения (например, для архивов) |
На практике большинство стандартных металлических стеллажей попадают во 2-ю группу. Это связано с тем, что их реальный срок службы, согласно производителям, составляет 2–3 года при интенсивной эксплуатации. Однако при наличии усиленных конструкций, антикоррозийных покрытий и регулярного обслуживания СПИ может быть продлен до 5 лет — тогда обоснованно применение 3-й группы.
«При классификации стеллажей ориентируйтесь не на цену, а на технические характеристики. Даже дорогие стеллажи могут быть во 2-й группе, если их срок службы не превышает 24 месяцев.» — Елена Михайлова, главный бухгалтер сети складских комплексов «Логистика+»
Как определить амортизационную группу для стеллажей: пошаговый алгоритм
Чтобы правильно отнести стеллажи к амортизационной группе, следуйте системному подходу. Это поможет избежать споров с налоговой и обеспечить соответствие учетной политики законодательству.
- Уточните тип и назначение стеллажей. Разделите их на категории: легкие мобильные, средние сборные, тяжелые промышленные, автоматизированные. Назначение (склад, офис, производство) также влияет на срок службы.
- Найдите техническую документацию. Изучите паспорт, инструкцию, гарантийные обязательства производителя. Там может быть указана рекомендованная продолжительность эксплуатации.
- Определите срок полезного использования. Если в документах нет данных, установите СПИ самостоятельно, исходя из условий эксплуатации, нагрузки, климата и графика ТО.
- Сопоставьте СПИ с Классификацией. Найдите подходящую амортизационную группу по диапазону срока. Например, СПИ = 20 месяцев → 2-я группа.
- Зафиксируйте решение в учетной политике. Укажите метод определения СПИ, используемые нормативные документы и критерии отнесения к группе.
- Отразите в бухгалтерии. Принять стеллажи к учету как ОС, начислять амортизацию линейным или нелинейным способом в зависимости от выбранной политики.
Если стеллажи приобретаются в комплекте с другим оборудованием (например, как часть складской линии), важно выделить их стоимость отдельно. В противном случае можно ошибиться в амортизации всей группы.
Полезно знать: При отсутствии технической документации допускается использование справочников, отраслевых рекомендаций или заключений экспертов для обоснования срока полезного использования.
Распространенные ошибки при классификации стеллажей
Даже опытные бухгалтеры допускают ошибки при отнесении стеллажей к амортизационным группам. Эти ошибки могут повлечь доначисление налога, штрафы и дооценку расходов.
Ошибка 1: Отнесение всех стеллажей к одной группе
Организации часто унифицируют учет, помещая все стеллажи — от легких офисных до тяжелых складских — в одну группу. Это нарушает принцип достоверности. Каждый тип должен оцениваться отдельно.
Ошибка 2: Игнорирование технической документации
Многие компании устанавливают СПИ «на глаз», без ссылок на паспорта или ГОСТы. При проверке ФНС потребует подтверждение, и при отсутствии документов может быть применена переоценка.
Ошибка 3: Смешение бухгалтерского и налогового учета
В бухгалтерском учете можно использовать иной СПИ, чем в налоговом. Но если разница не обоснована, это вызовет вопросы. Например, в бухучете — 3 года, в налоговом — 2 года без пояснений.
Ошибка 4: Нефиксирование решения в учетной политике
Если порядок определения группы не прописан в учетной политике, налоговая может признать его произвольным. Любое изменение СПИ должно быть документально оформлено.
«Я видел случаи, когда компании платили штрафы из-за того, что стеллажи на 500 тыс. рублей были отнесены к 1-й группе просто потому, что они «выглядели старыми». Нужны факты, а не впечатления.» — Дмитрий Козлов, аудитор СРО «Бухучет-Контроль»
Особенности бухгалтерского и налогового учета стеллажей
Хотя бухгалтерский и налоговый учет стремятся к консолидации, между ними остаются различия, особенно в отношении амортизации. Стеллажи — яркий пример, где эти различия проявляются.
В бухгалтерском учете (по ПБУ 6/01) организация вправе самостоятельно установить срок полезного использования, исходя из ожидаемого срока эксплуатации, физического износа и режима работы. Можно применять линейный или нелинейный метод, а также учитывать улучшения (модернизацию).
В налоговом учете (ст. 258 НК РФ) необходимо строго следовать Классификации и выбранной амортизационной группе. Метод начисления амортизации выбирается один на весь год: линейный или нелинейный. При этом нельзя менять метод в течение календарного года.
- Если в бухучете СПИ = 24 месяца (2-я группа), а в налоговом — 36 месяцев (3-я группа), разница будет учтена через постоянные и отложенные налоговые обязательства.
- Переход на новый метод амортизации возможен только с начала года и при наличии изменений в учетной политике.
- При модернизации стеллажей (например, усиление каркаса) СПИ может быть пересмотрено, но только если увеличилась стоимость и функциональность.
Полезно знать: При едином налоговом учете (ЕНВД, УСН) амортизация не начисляется, но при переходе на ОСНО ранее приобретенные стеллажи нужно восстановить в составе ОС и начать амортизацию с нового СПИ.
Экспертное мнение
Правильная классификация стеллажей — не формальность, а инструмент финансовой устойчивости. Современные склады используют сложные системы хранения: от ручных полок до автоматизированных высотных стеллажей. Каждый тип требует отдельного подхода.
«Сегодня многие компании внедряют WMS-системы и цифровизируют склады. Это влияет и на срок службы оборудования. Например, стеллажи с датчиками нагрузки и системой контроля износа могут служить дольше — значит, обосновано продление СПИ. Но это нужно документировать», — отмечает Анастасия Романова, консультант по логистике и учету в «Deloitte CIS».
Также растет внимание к экологичности и вторичному использованию. Некоторые компании сдают старые стеллажи в утиль или перепродают. В таком случае важно правильно списать актив: зафиксировать причину, провести инвентаризацию и оформить акт о выбытии.
«Не экономьте на документации. Хороший паспорт на стеллаж с указанием СПИ, материала и нагрузки — ваш щит при проверке.» — Сергей Белов, руководитель отдела налогового консалтинга «ФинЭксперт»
Вопросы и ответы
Могут ли стеллажи относиться к первой амортизационной группе?
Да, если их срок полезного использования не превышает 12 месяцев. Это касается временных, легких конструкций, например, для сезонной торговли или выставок. Однако такие случаи редки — большинство стеллажей служат дольше.
Что делать, если нет технической документации на стеллажи?
Организация вправе самостоятельно установить СПИ, опираясь на отраслевые нормы, рекомендации производителей или внутренние стандарты. Решение должно быть оформлено приказом и отражено в учетной политике.
Можно ли изменить амортизационную группу после принятия к учету?
Да, но только при существенном изменении условий эксплуатации (например, модернизация, усиление нагрузки). Пересмотр СПИ оформляется как изменение учетной политики и применяется с начала следующего года.
Какие документы нужны для подтверждения амортизационной группы?
Паспорт оборудования, инструкция, договор поставки, акт ввода в эксплуатацию, учетная политика, приказ об установлении СПИ. При проверке важна система доказательств.
Отличается ли классификация для деревянных и металлических стеллажей?
Да. Металлические стеллажи обычно служат дольше (2–5 лет), поэтому чаще попадают во 2–3-ю группу. Деревянные — менее долговечны, особенно при высокой влажности, и могут быть отнесены к 1–2-й группе.
Заключение
Отнесение стеллажей к амортизационной группе — ответственный этап бухгалтерского и налогового учета. Большинство стандартных металлических стеллажей попадают во 2-ю группу с СПИ от 13 до 24 месяцев. Однако окончательное решение зависит от технических характеристик, документального подтверждения и учетной политики организации.
Игнорирование деталей при классификации ведет к налоговым рискам и искажению финансовых показателей. Чтобы избежать ошибок, необходимо системно подходить к определению срока полезного использования, опираться на документы и фиксировать решения в учетной политике.
- Стеллажи чаще всего относятся ко 2-й амортизационной группе.
- Ключевой критерий — срок полезного использования, а не стоимость или внешний вид.
- Техническая документация и учетная политика — основа обоснования выбора группы.
- Различия между бухгалтерским и налоговым учетом требуют внимания при начислении амортизации.
- При проверках ФНС потребует документальное подтверждение всех решений.
⚠️ Дисклеймер — нажмите, чтобы развернуть
Материалы, опубликованные в разделе «Блог» на сайте RU DESIGN SHOP (rudesignshop.ru), носят исключительно информационный и ознакомительный характер и не являются руководством к действию, финансовой рекомендацией, медицинской услугой, ветеринарным назначением либо рекламой товаров и услуг, включая азартные игры. Публикации не содержат призывов к участию в азартных играх и не направлены на продвижение соответствующих операторов.
Безопасность применения товаров и веществ: при использовании строительных материалов, бытовой химии, пестицидов и агрохимикатов необходимо строго следовать инструкциям производителя и действующему законодательству Российской Федерации, включая Федеральный закон РФ от 19.07.1997 № 109-ФЗ «О безопасном обращении с пестицидами и агрохимикатами».
Упоминание товарных знаков, брендов и организаций носит исключительно информационный характер и не означает наличие партнёрских отношений или одобрения со стороны правообладателей.
Материалы, содержащие сведения о медицинских, ветеринарных или косметических средствах, представлены в справочных целях и не являются медицинской консультацией или назначением. Перед применением рекомендуется обратиться к врачу, ветеринарному специалисту или иному сертифицированному профессионалу.
Возрастные ограничения: материалы, содержащие сведения о продукции категории 18+, включая алкоголь или азартные игры, предназначены исключительно для совершеннолетней аудитории и публикуются в информационных целях.
Правовая ответственность: решения, принятые на основе опубликованной информации, пользователь принимает самостоятельно и на свой риск; редакция и авторы несут ответственность в пределах, установленных законодательством Российской Федерации.
Редакция не допускает публикаций, содержащих пропаганду экстремизма, терроризма, наркотических средств или суицида; подобные материалы подлежат немедленному удалению.
Упоминание организаций с ограниченным статусом: компания Meta Platforms Inc. (социальные сети Facebook и Instagram) признана экстремистской организацией решением суда РФ, её деятельность запрещена на территории Российской Федерации; любые упоминания приводятся исключительно в информационных целях.
Авторские права и источники: информация собирается из открытых источников; её актуальность указывается на дату публикации и может изменяться.
Изображения и иллюстрации используются на условиях, разрешённых правообладателями. При возникновении претензий редакция готова оперативно рассмотреть обращение и внести необходимые изменения.
Персональные данные и cookies: сайт использует cookies и обрабатывает персональные данные пользователей в соответствии с Федеральным законом № 152-ФЗ «О персональных данных» и Политикой конфиденциальности RU DESIGN SHOP.
Мнения авторов могут не совпадать с позицией государственных органов или коммерческих организаций, упомянутых в материалах.
РЕКОМЕНДУЕМ
Товары от российских производителей

Встраиваемый светильник ALCYONE SN012
5400 руб.